算力账本系列·照付不议
文中数据查证时间:2026年10月9日。Anthropic招股书尚未公开,相关数字均来自路透社查阅的保密招股材料;正式文件公开后,请逐项复核。
你办过健身年卡吗?
办卡那天,前台给你算账:单次进门100块;年卡5400块,按一年去100次算,一次只要54块,等于打了46%的折扣。你心动了,签了——而到了年底一看,一年总共去了27次。于是这一年你每次去健身房的真实价格,是200块,正好是单次价的两倍。折扣是真的,钱也是真的付了,只是摊到每一次头上,比不办卡还贵。而且卡不能退。
记住这组数字:46%的折扣,27%的使用,两倍的价格。后面你还会在Google的官方文档里见到它。
现在把健身房换成数据中心,把5400块换成5180亿美元。
9月29日,路透社披露了它查阅到的Anthropic保密IPO招股材料:这家公司预计在大约十年里,与六家基础设施伙伴发生至少5180亿美元的算力支出,其中约80%不可取消,或者无论用多少都要付款。招股材料里有一句话写得很直白:如果实际支出不够,就得把差额补给Google。
十天过去了,这份招股书依然没有出现在美国证监会的公开数据库里。据彭博报道,Anthropic的路演最早可能在11月9日那一周启动;按规定,招股书要在路演前至少15天公开,也就是说最晚10月下旬就得见光。在那之前,这些数字都只是“记者看到的版本”,这篇文章正好可以先帮你把账本的结构搭起来,等原件出来,直接对数。
这种“用不用都得付”的合同,中文里有个现成的词:照付不议(take-or-pay)。它在天然气、电力行业用了几十年,如今成了AI基建新闻里出现最频繁、却最少被讲清楚的机制。
这篇把它拆开:5180亿到底是什么钱,哪些能退、哪些退不掉,“打折买算力”为什么可能比原价还贵,这些合同背后是谁在借钱,以及最后,它到底锁住了谁。
一、先纠正一个口径:5180亿不是一年的Capex,而是多年合同义务
不少中文报道把这个数字写成了“5180亿美元算力开支(Capex)”。这个说法有两处容易误导。
第一,它不是一年的钱。路透社的说法是“十年内、六家伙伴”。平摊下来每年大约520亿美元,而且合同并不要求平均付款,起止时间不同、交付节奏不同,这个平均数不能当成哪一年的现金预算。有分析师在X上替Anthropic设想融资方案:IPO募1000亿,剩下4000亿去债市借?这等于把十年的账单当成了一年的预算。
第二,它不能整体算成Anthropic某一年的Capex。这5180亿是多年合同义务,其中包括向Google、亚马逊、微软采购云和算力服务,也包括Broadcom相关的设备租约。前者买的是未来若干年的服务,后者可能在会计上确认使用权资产和租赁负债。具体怎么分类、每年确认多少费用,要等招股书原件里的财务附注。
这个区分不是抠字眼。资本开支、租赁负债和服务采购承诺进入财务报表的方式不同,不能把十年的合同总额直接塞进某一年的资本开支预算。服务额度如果没用完,付款义务却没有随之减少,这才是本文要算的风险。
还有一组数字能看出承诺规模扩张得有多快。路透社在另一篇独家报道里披露:2025年底,Anthropic不可取消的托管和算力承诺是546亿美元;到2026年初,各类长期承诺已经超过4170亿美元,对应3.5吉瓦的专属算力;现在的报道口径是5180亿。这三个数的统计范围不同,不能直接相减,也不能据此算出有多少合同是在一年内新签的。能确认的是,Anthropic披露的长期承诺规模在2026年初迅速扩大。
我们在088号《5吉瓦到底是多少张卡?为什么大模型公司开始按“吉瓦”规划算力》里区分过签约吉瓦≠通电吉瓦。这次再加一组:签约金额、当年费用和实际现金支出,回答的是三个不同的问题。标称和实际之间,又隔了一层。
二、把5180亿拆开:约80%难以主动退出,845亿留了后门
路透社披露了这5180亿里各家的金额和条款,放进一张表:
| 合作方 | 金额 | 期限 | 能不能退 |
|---|---|---|---|
| 至少1111亿美元 | 2026年4月—2033年7月 | 支出不足要补差价 | |
| 亚马逊 | 1100亿美元 | 2026年5月—2036年4月 | 条款与Google类似 |
| 微软 | 314亿美元 | 2026年11月—2033年5月 | 仅在微软重大违约且未补救时可取消 |
| Broadcom相关设备租约 | 约1612亿美元 | 未披露 | 大部分不可取消;相关租约除违约外双方不能取消 |
| xAI(SpaceX) | 最高845亿美元 | 至2029年 | 大部分可提前90天通知取消 |
| AMD | 预计超过200亿美元 | 未披露 | 取消条件未披露;AMD同时承诺认购最多50亿美元Anthropic股票 |
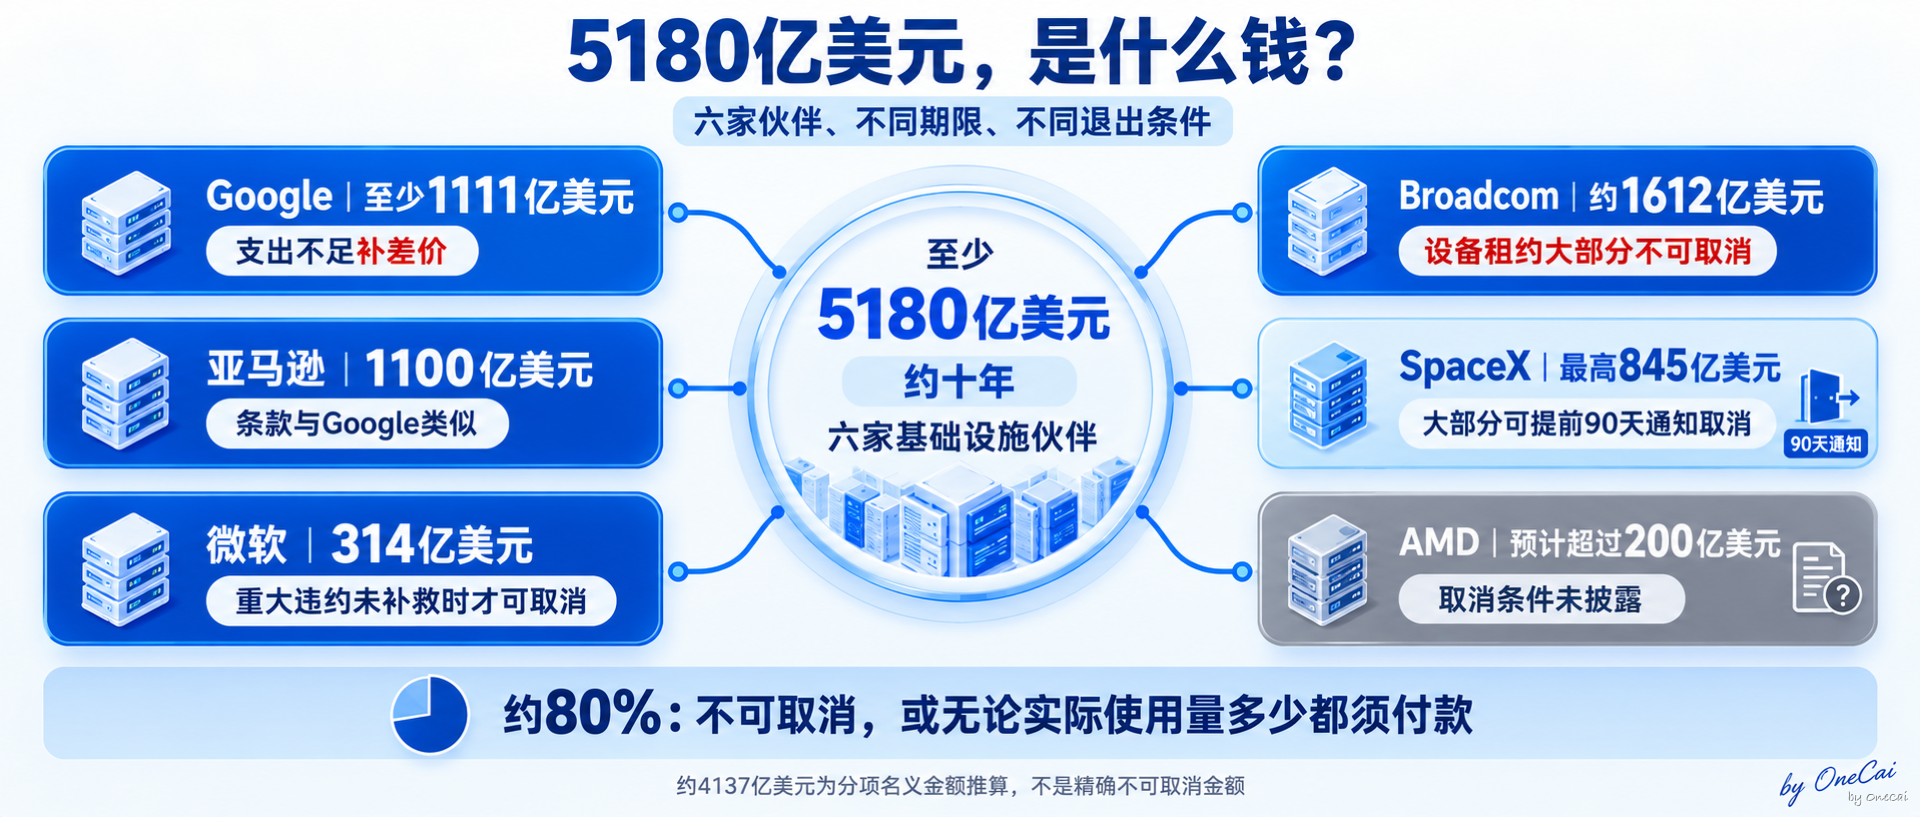
把前四行的名义金额加起来:1111+1100+314+1612=约4137亿美元,相当于5180亿的79.9%。
这个结果和路透社所说的“约80%不可取消,或者无论实际使用量多少都须付款”大致对得上。但4137亿只是按报道分项做的结构性推算:Broadcom一项使用了“约”和“大部分不可取消”等限定词,不能把4137亿当成经原件确认的精确不可取消金额。
剩下两家要分开看。xAI那845亿是明确留了后门的:大部分提前90天打招呼就能走。AMD那200亿多,报道里没写取消条件,不能因为它不在前四家,就当它也能随时退。
还要提醒一句:六行全部相加是5182亿,和5180亿差一点。原因是表里混着“至少”、“最高”、“约”、“预计超过”几种口径,它本来就不是一张能严格勾稽的财务表。这个加总能帮你看懂“约80%”的结构,精确对账要等原件。
如果你在别的中文报道里看到过另一套分法,比如“谷歌约2000亿、AWS约1000亿、Fluidstack约500亿”,那是按此前各家公开宣布的交易汇总出来的口径,包含Fluidstack、Nscale、Lambda等合作方,和路透社看到的招股材料分项不是一回事。本文统一采用招股材料口径。
拆完你会注意到一件事:这80%并不是同一种合同。
- Google和亚马逊是“最低消费+补差价”:你承诺花这么多,没花到,差额照补。
- 微软是“不可取消,除非对方违约”:退出权握在对方手里。
- Broadcom是设备租约:除非一方违约,谁都走不了。
把它们统称为“照付不议”,方向没错,但细节差得很远。本文所说的“难以主动退出”,指的是Anthropic不能仅仅因为需求下降就停付,不是说合同不存在违约、补救或其他例外。下一节专门讲这些差别。
三、“照付不议”其实有好几种写法
照付不议的核心逻辑一句话就能说清:买方用付款的确定性,换卖方供给的确定性。
卖方要为你建机房、囤芯片、签电力合同,这些投入一旦花出去就收不回来。它需要你保证:不管你最后用不用,钱都会到账。作为交换,你拿到了保证供应,往往还有更低的单价。
在这个大框架下,条款可以写得很不一样。按退出难度从高到低排:
| 写法 | 意思 | 本次案例 |
|---|---|---|
| 不可撤销租约 | 除非违约,双方都不能退 | Broadcom设备租约 |
| 违约才能退 | 只有对方出了问题,你才能走 | 微软 |
| 最低消费+补差价 | 承诺花多少,没花够补差额 | Google、亚马逊 |
| 提前通知可退 | 提前90天打招呼就能走 | xAI/SpaceX |
| 双方可提前终止 | 按月付款,谁都可以喊停 | 7月曝光的Anthropic与Meta洽谈方案(2年、最高100亿美元,尚未成交) |
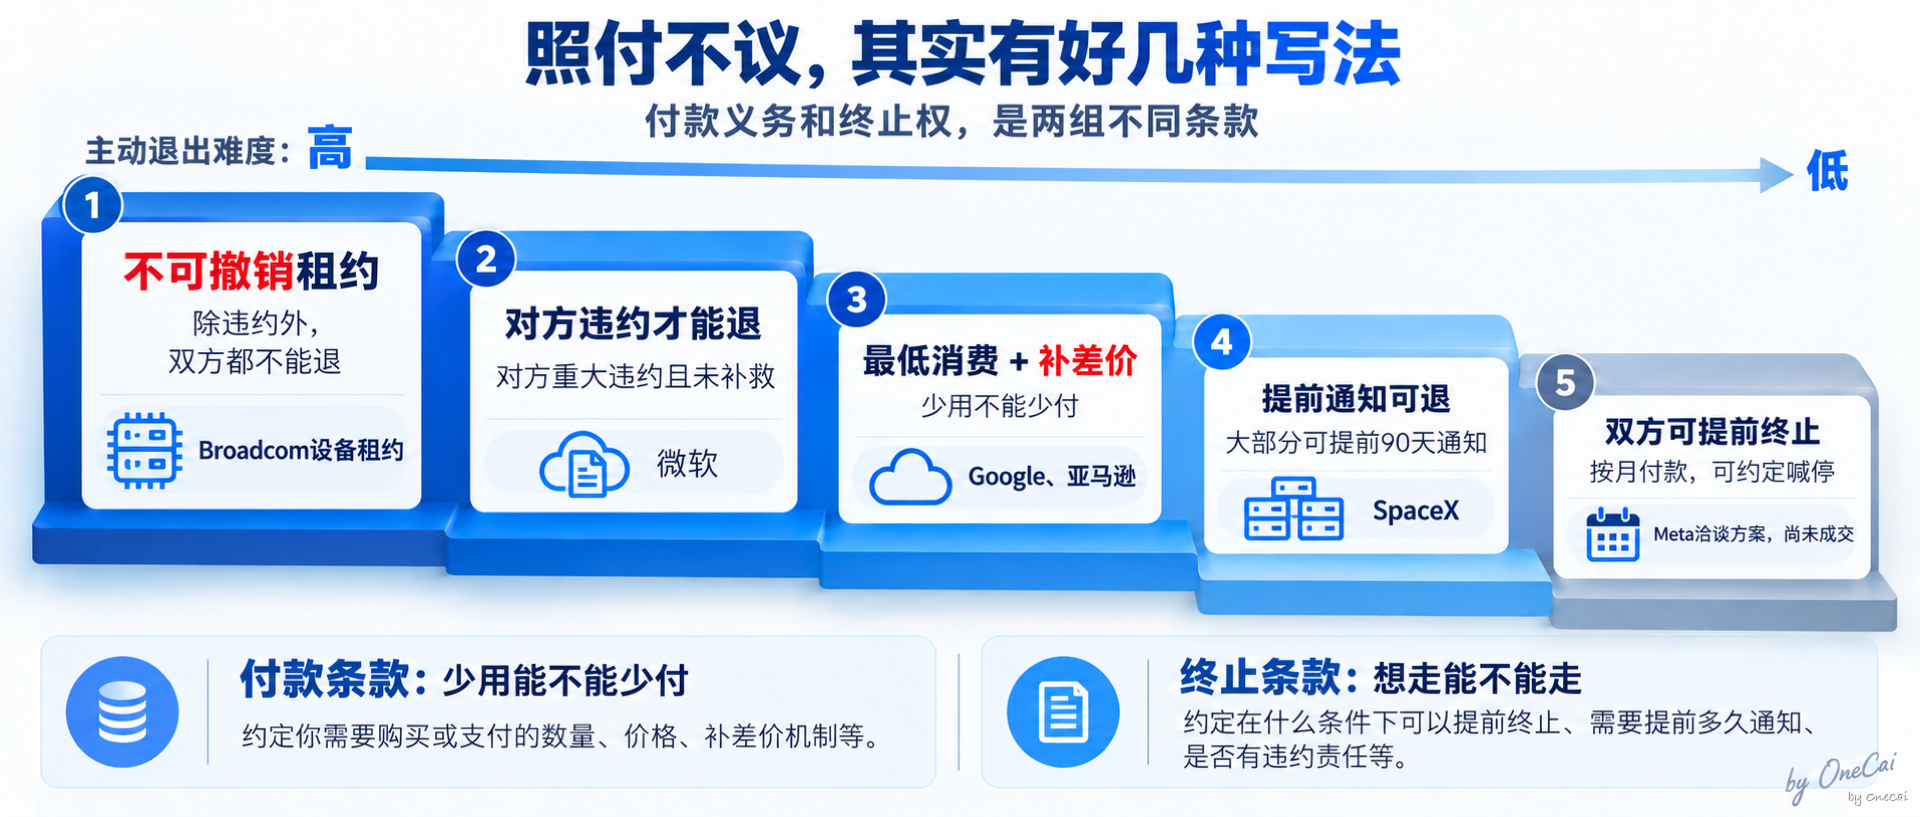
看这张表要分两组条款:付款条款决定“少用能不能少付”,终止条款决定“想走能不能走”。两组可以同时出现在一份合同里。比如“90天可退”,意思是纸面上的合同终点,不一定是必须付到的终点,但通知期内的钱、已交付部分怎么结算,还要看具体协议。
最后两行很有意思。SpaceX收购xAI之后,开始分别向Anthropic和Google提供GPU算力容量。SpaceX在6月提交给美国证监会的补充招股文件里,披露了它和Google的合同:如果SpaceX没能在2026年9月30日前交付约定数量的GPU,宽限一个月后,Google可以立即终止合同,或者接受实际交付的数量、按比例降低月费;2026年12月31日之后,双方都可以提前90天通知终止。
这说明照付不议不是单向的锁。买方承担需求风险,卖方承担交付风险。卖方交不出货,买方一样有权走人。
国内算力租赁市场也在用合同期限给稀缺性定价。上海有色网(SMM)8月的一份分析提到,它观察到的渠道资源里,国内昇腾910B/910C一般1年起租,而英伟达H100/H200通常要锁定3年起。这是第三方对特定渠道的观察,不是全国统一规则,但方向很清楚:越稀缺的卡,锁得越久。
如果你觉得这套逻辑眼熟,没错,进口LNG的长约也是这么签的:气田要上亿投资,买方就得承诺年年按量提货,提不完也付钱。AI算力只是把天然气换成了GPU小时。
四、算一笔账:买了46%的折扣,为什么可能付了两倍原价
讲照付不议,最容易被忽略的不是“要付钱”,而是打折和划算是两回事。
Anthropic的合同价格没有公开,但Google Cloud把同类机制写进了官方文档,还附了一个算例,可以直接拿来拆。
Google Cloud的“承诺使用折扣”(CUD)是这样的:你承诺1年或3年内每小时至少花多少钱,换取折扣价。买了之后不能取消,承诺费按期收到合同结束,不管你用没用。
官方算例是这样的:
- 你承诺每小时花100美元,选3年期,符合条件的资源享受46%的折扣;
- 这100美元是折后金额,按原价换算,最多能覆盖185.19美元的资源(100÷(1−46%));
- 假设某个小时你只用了原价50美元的资源,折后是27美元;
- 你照样付100美元,没用完的73美元不会结转到下个小时。
算一下:同一小时、同一批资源,按需买只要50美元,签了承诺却付了100美元,等于两倍原价。
是不是很眼熟?这就是开头那张健身卡:46%的折扣,27%的使用,两倍的价格。
把这个关系写成公式:
实际单价÷原价=(1−折扣率)÷使用比例
这里的“使用比例”,指承诺额度里实际被用掉的比例。代入算例:(1−46%)÷27%=2倍。
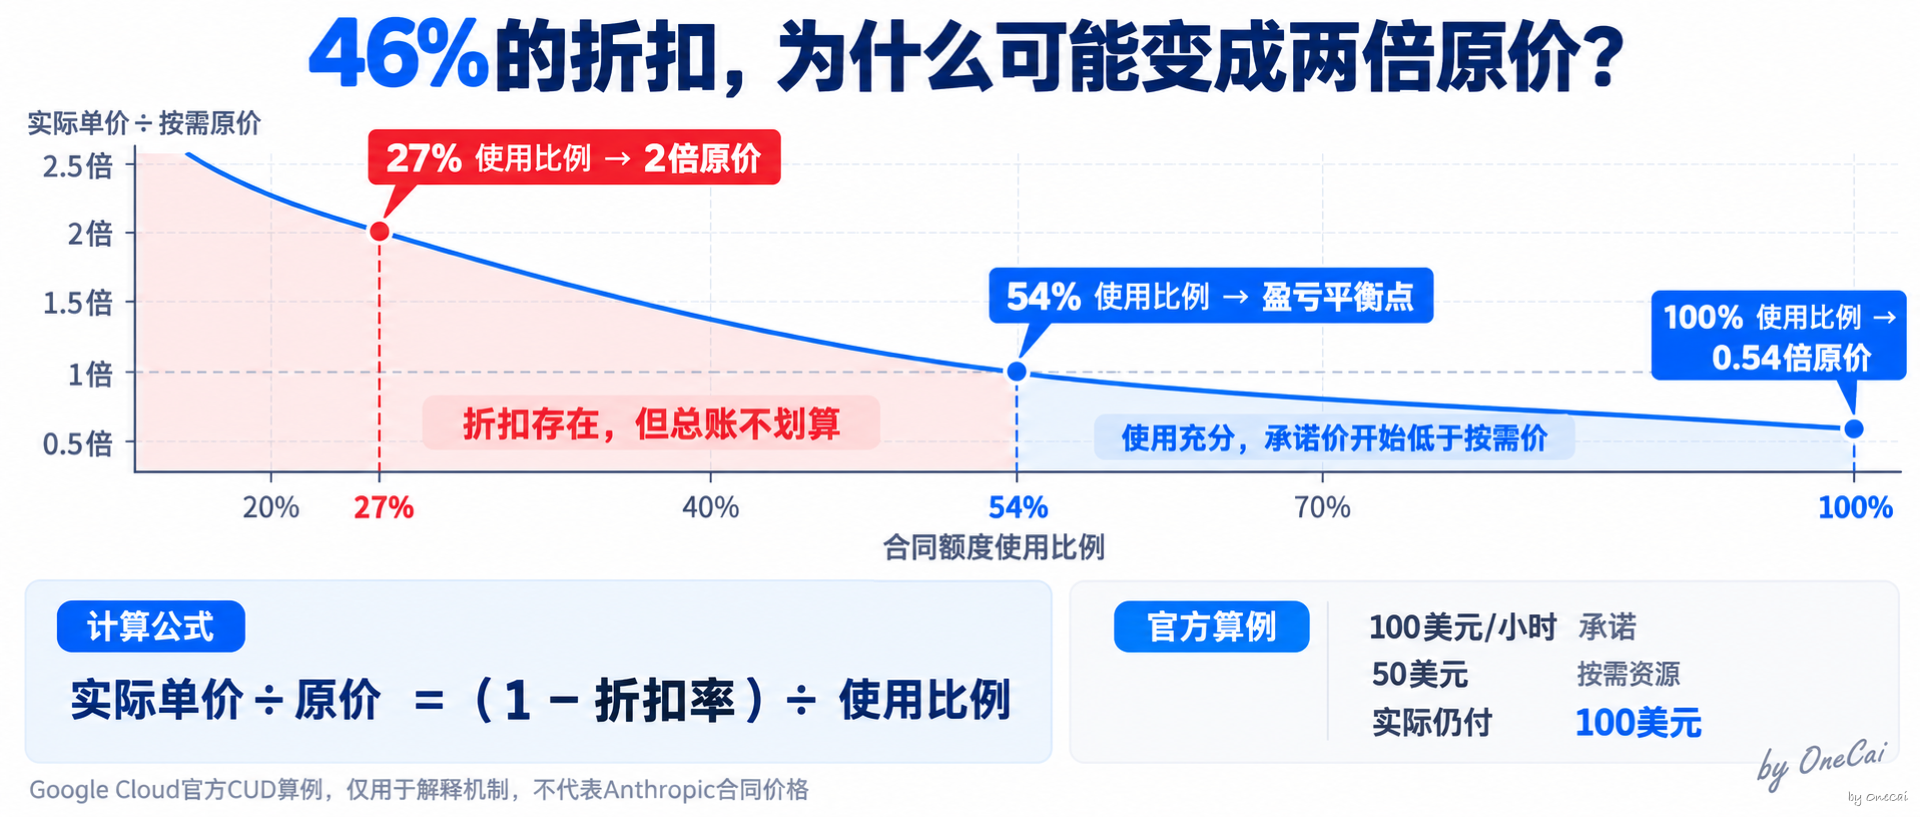
反过来求盈亏平衡点:使用比例要超过54%(也就是1−46%),这份承诺才比按需购买便宜。这个结论只适用于官方算例里的同一批资源、同一小时,并且没有叠加其他折扣。低于54%,承诺价就失去了相对按需价的优势。
再提醒一次:Google这组数字对应的是普通云资源,不代表Anthropic实际拿到了46%的折扣,它说明的是机制,不是价格。
还有一点要特别分清:这里的“使用比例”不是GPU利用率。租下一张卡24小时,全天都按合同计费,合同额度可以算是用满了;但这张卡在这些小时里有没有活干、干得有没有效率,是另一层问题。我们在057号《有效算力产出只有三成时,GPU报价要重新算一遍》里算过这一层。两层叠在一起,才是每单位有效产出的真实成本:
真实有效成本=合同单价÷合同使用比例÷已用资源的有效产出率
注意第二个分母是“已用资源”,不是全部合同额度。闲置那部分已经在第一个分母里扣过了,别扣两遍。
合同层用不满,钱白付;硬件层跑不满,算力白费。两层都打折,账单上的“便宜单价”离真实成本就更远了。
五、钱从哪来:一份长约,怎么变成一笔贷款
到这里你可能会问:卖方为什么这么看重“用不用都付钱”?
因为在AI基建里,长约本身就是借钱的重要底气。
机房、服务器、网络设备要先砸钱,客户的服务费却是一年年慢慢付。出资方敢借钱,看的就是这份长约:它给出了一条能评估的回款路径。
最典型的例子是CoreWeave。它在2025年年报里披露,截至年底有97亿美元的延迟提取定期贷款,抵押物是合同对应的资产和质押的合同现金流,对手方大多是投资级客户。它的投资者材料写得更直白:这类资产层面贷款,以长期take-or-pay客户合同为担保,连同相关设备和数据中心租约一起。
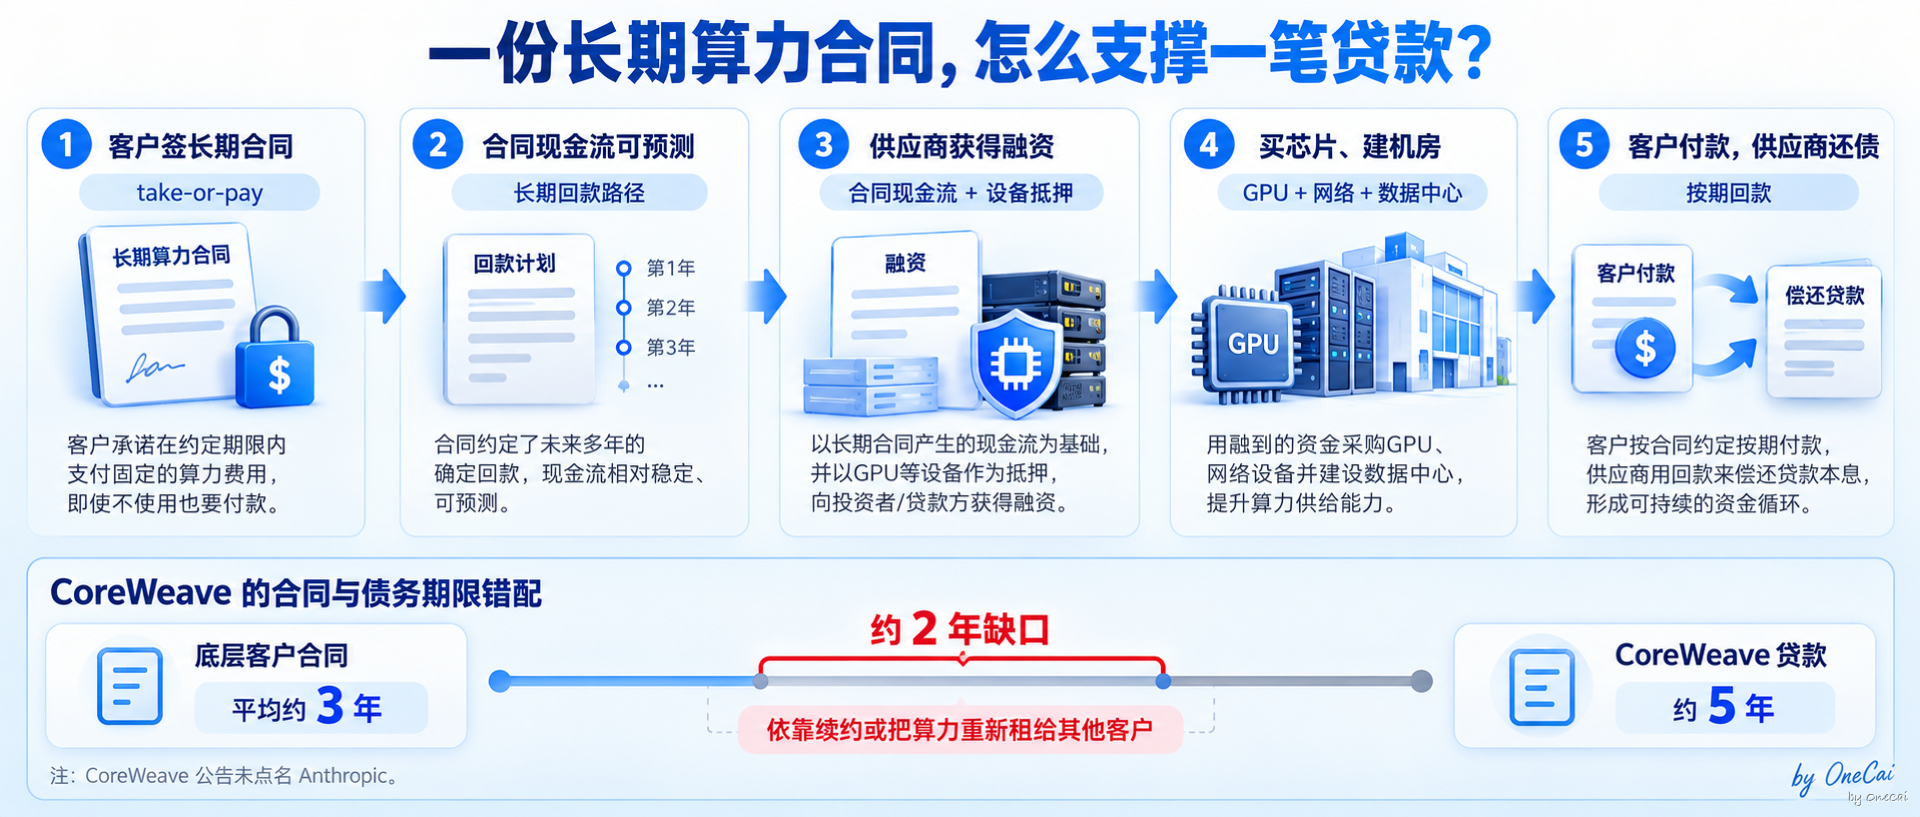
链条是这样的:
客户签长期照付不议合同→供应商拿合同去借钱→买卡、建机房、交付算力→客户按月付款→还贷
少了那份“用不用都付”的合同,出资方更难评估未来现金流,融资规模、利率和期限都会受到影响。照付不议不只是一种付款方式,也提高了这类算力资产获得融资的可能性。
但这条链也开始出现期限错配。CoreWeave在8月10日宣布了一笔26亿美元的贷款,期限约五年,而背后的客户合同平均只有约三年。公告里写明:初始合同到期后,CoreWeave可以续约,也可以把算力转租给其他客户。彭博此前报道,这笔融资对应的客户包括Anthropic,CoreWeave的公告本身没有点名。平均约三年的客户合同,支撑着五年期贷款,合同到期后的现金流要靠续约或者转租补上。
Anthropic那份约1612亿美元的Broadcom租约,是同一套逻辑的放大版。Broadcom在6月宣布和Apollo、Blackstone设立AI XPV平台,首笔350亿美元交易,用于支持Anthropic超过1吉瓦的算力扩张。据彭博报道,在这套结构里Anthropic并不买芯片:由投资人出资买下Broadcom的定制芯片,再租给Anthropic,Broadcom为大部分债务兜底。8月又传出在谈一笔超过600亿美元的新融资。
信用市场已经开始关注这类或有风险。彭博在报道Broadcom融资兜底安排时提到,8月Broadcom的五年期信用违约互换上升了28个基点。这个变化与融资安排发生在同一阶段,但不能据此把全部波动都归因于Anthropic相关交易。
一句话总结这一节:你的照付不议,就是别人借钱的底气。严格说,真正的担保物还包括设备、租约和具体的担保协议,但合同现金流是其中最核心的一块。合同签下之后,风险并没有消失,只是被拆开、转手,分给了链条上的每一个人。
至于“信用”本身怎么变成了一种算力资源,下一篇单独展开。
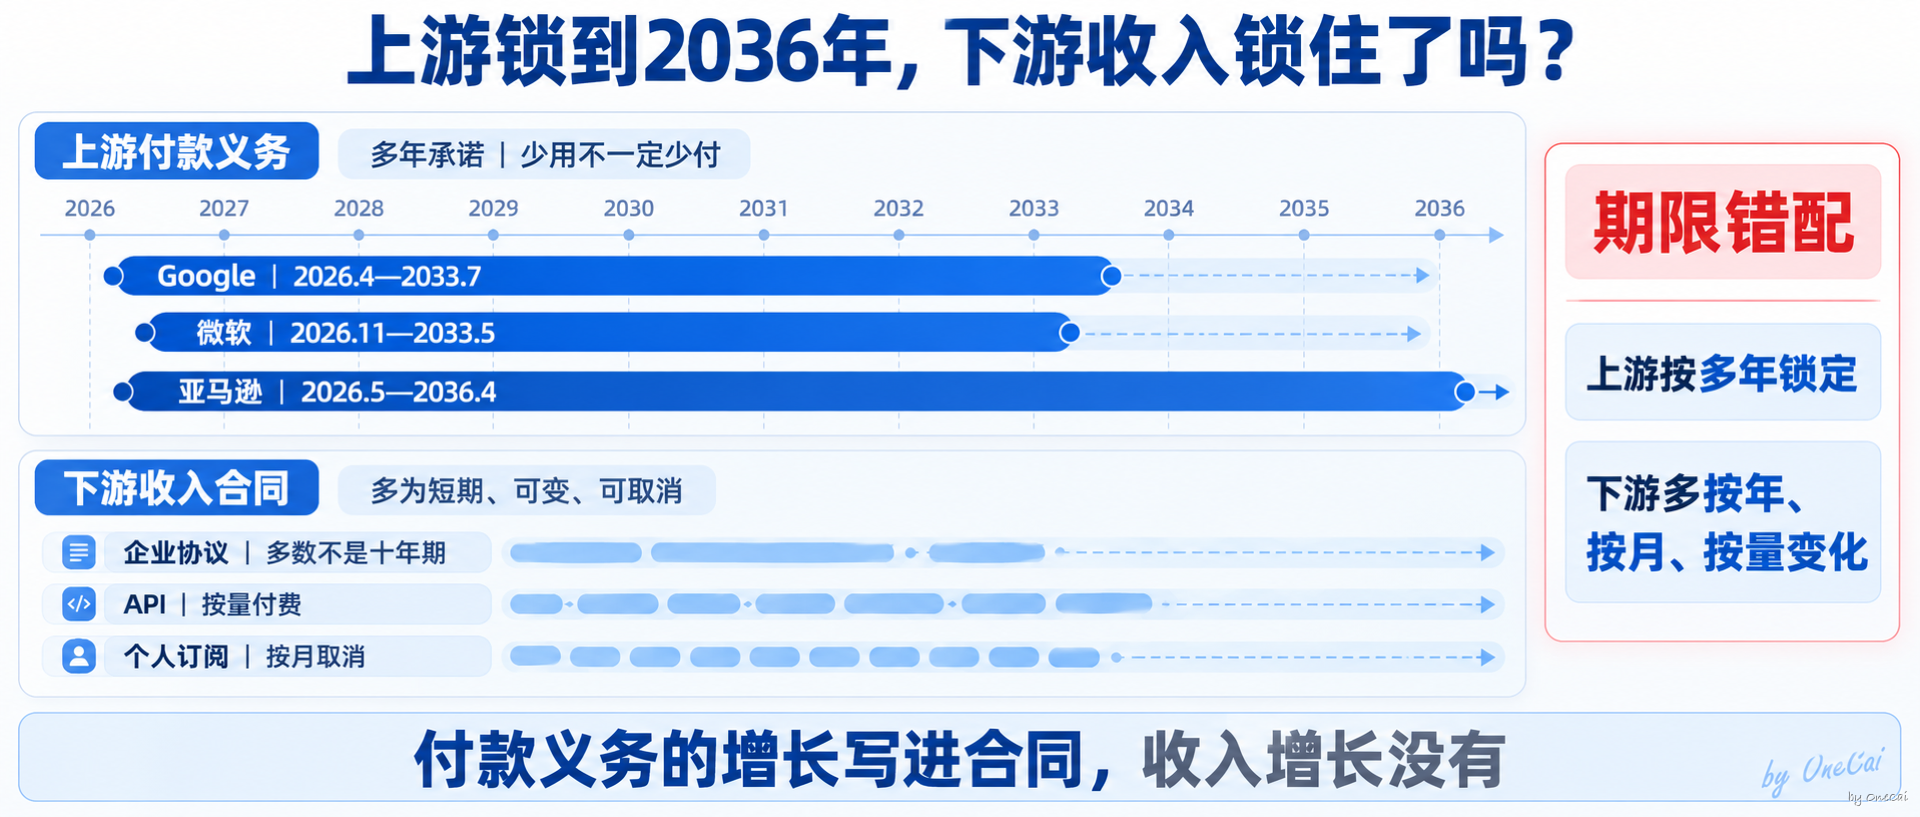
六、两条时间线:上游锁到2036年,下游锁住了吗?
把Anthropic的付款义务画成一条时间线:Google到2033年,亚马逊到2036年,微软到2033年。最长的一份,要付到十年后。
再画收入这一条。
路透社对同一批招股材料的另一篇报道提到,Anthropic 2025年近四分之一收入来自两家客户,名字没有公开;同时它提醒投资者,许多大客户没有签长期合同,可以减少甚至停止支出。注意是“许多”,不是“全部”。
这里要先把收入拆开看,不能一概而论:
- 企业协议:有合同,但多数不是十年期;
- API按量付费:用多少付多少,客户随时可以少用或者换供应商;
- 个人订阅:按月付,随时可以取消,但它的续费情况不能代表整家公司的收入稳定性。
路透社的独家报道给了一组更直接的数字:2025年,Anthropic约38亿美元收入来自按量计费,订阅收入只有7.89亿美元。也就是说,超过八成的收入是“用多少付多少”,而公司预计今后按量计费还会是“绝大部分”。
三类收入的锁定程度,整体上都远低于上游那几份长约。上游按十年签,下游大多按年、按月、按量走,这就是期限错配。
那Anthropic会不会把照付不议往下游传?能确认的和不能确认的要分开说:
- 能确认的:Claude官方的企业版说明写得很清楚,席位费只管使用权限,每一个token都按API标准价另外计费;自助购买预付额度,销售协助的方案按月后付实际用量。官方页面没有提到最低月度消费。按月出账,不等于承诺每月最低消费。
- 第三方说法:IT Brief援引采购咨询机构NPI Financial的分析称,企业合同续约时被要求做月度消费承诺,原有10%—15%的API批量折扣也取消了。这条没有在官方文件里得到印证,不能当成所有企业合同的规则。
- 二手报道:据The Information采访的采购经理,部分Anthropic合同里,约定的token用完后,约15%的折扣立刻失效,要么重新谈,要么回到标价;相比之下,OpenAI会给当月剩余时间再加一个月的缓冲期。转述这条消息的TNW明确说,它没有独立核实。
所以更准确的说法是:在签了消费承诺和限额折扣的那部分企业客户身上,能看到和上游类似的结构:用少了,可能留下没消化的承诺;用多了,又可能失去超额部分的折扣。但这不能证明上游的风险已经完整传到了下游。
最后做一个量级对照,但不要拿它计算偿付能力:5180亿按十年简单平摊,每年约520亿美元;Anthropic今年二季度营收超过115亿美元,按四个季度简单年化约460亿美元。一个是付款节奏尚未披露的多年合同总额,另一个是历史季度收入的机械年化,两者不对应同一年,也都不等于现金流,不能拿来计算合同覆盖倍数。作为历史参照,Anthropic在2025年全年的营收是45.9亿美元,算力和基础设施支出是73.3亿美元。
增长确实很快。但账单的增长是写进合同里的,收入的增长不是。
七、到底锁住了谁?三个动作不是一回事
很多人理解照付不议,会说“算力一签约就停不下来”。这句话不够准确,因为它把三个动作混在了一起:
- 停止使用:随时可以。机器可以闲着,任务可以不跑。
- 停止扩建:大部分时候可以。不再签新合同就行。
- 解除付款义务:这才是被锁死的部分。用不用、扩不扩,已签合同里的钱,要看退出、违约和补救条款才能决定能不能不付。
所以准确的说法是:算力可以停,账单不一定能停。
再回到标题的问题,锁住了谁?答案是一张分层的表:
| 谁 | 承担什么风险 | 本次案例 |
|---|---|---|
| Anthropic | 需求风险:需求不及预期,钱照付 | 约80%处在不可取消或最低消费机制下;4137亿美元为分项推算 |
| 出资方与担保方 | 信用和残值风险:客户付不起,设备还能卖多少钱 | Apollo、Blackstone、Broadcom |
| 算力供应商 | 交付风险:交不出货,对方可以走或降费 | SpaceX合同里的GPU交付条款 |
| 签了消费承诺的企业客户 | 自己的需求预测风险:用不满,承诺和折扣可能落空 | 仅限签了相应条款的客户,不是所有Claude用户 |
表里还藏着一层关系,可能是整份招股材料里最耐人寻味的:最大的两家供应商,同时也是最大的销售渠道。
按路透社的报道,2025年Anthropic约47%的销售额是通过云市场完成的,主要就是亚马逊和Google的平台;这个比例在2023年只有11%,2024年是32%。为此,Anthropic付了大约3.51亿美元的渠道费,按路透社的测算,相当于每1美元云市场销售额付出约16美分。
把这些身份叠在一起看:亚马逊和Google是Anthropic的投资方,是它约2211亿美元补差价式承诺的收款方,是它近一半收入的过手渠道,同时还在做和Claude直接竞争的模型。招股材料自己也承认,这种依赖“造成了复杂的关系,可能引发利益冲突,并对我们获取算力产生不利影响”。
照付不议锁住的不只是钱,还有关系:你最离不开的供应商,恰好也是你最离不开的渠道。
照付不议没有消灭风险,它只是规定了风险由谁承担、按什么顺序承担。
这也让我想起053号《一张显卡的寿命:为什么三年后它就不值钱了?》,以及上周的复盘《H100发布近4年,租金4个月将涨52%:“显卡三年不值钱”失效了吗?》。那两篇算的是硬件账:一张卡能用几年、还值多少钱、租金为什么又涨了。照付不议算的是另一本账:合同还要付几年。显卡可能三年就过时,合同却可能签了十年。这两本账对不上的那几年,就是风险所在。
写在最后
Anthropic在招股材料里给出了它敢签这些合同的理由:未来AI需求的上限,主要取决于能拿到多少算力。
如果这个判断是对的,这约80%的长期承诺就是在给未来的供给买保险:等需求来了再买,可能买不到,或者要付更高的价钱。别人抢不到算力的时候,它有。
如果判断错了,哪怕只错了一部分,这笔保险就会变成十年里必须一笔笔付清的账单。
看懂这类合同,不需要读完261页招股书。下次再看到任何一笔几百亿、几千亿的算力大单,问四个问题就够了:
- 签了多少年?是一年的钱,还是十年的钱?什么时候开始交付、开始付款?
- 能不能退?谁有退出权?补差价、不可撤销,还是90天通知?违约例外是什么?
- 谁出的钱?买方自己掏,还是有人拿合同去借了债?设备归谁,谁兜底?
- 下游锁住了吗?付款义务十年,收入合同又有几年?锁的是席位、消费金额,还是实际用量?
四个问题答完,那个吓人的数字,就会变成一张能读懂的账单。
招股书正式公开后,我会按原件再对一次账,核对金额、期限、例外条款和会计分类。下一篇,接着拆这份账单背后的另一种资源:信用。
资料边界说明
本文数据查证时间:2026年10月9日。Anthropic招股书尚未公开(截至10月9日,美国证监会公开数据库中仍未出现),与其相关的数字均来自媒体对保密招股材料的报道,正式文件公开后可能变化,发布前请复核。
一手资料(官方文件)
- Google Cloud官方文档:承诺使用折扣(CUD)机制与算例。https://docs.cloud.google.com/compute/docs/instances/committed-use-discounts-overview
- SpaceX向美国证监会提交的补充招股文件(Rule 433):与Google合同的月费、交付期限、宽限期与90天终止条款。https://www.sec.gov/Archives/edgar/data/1181412/000162828026041150/spacexagreementfwp.htm
- CoreWeave 2025年年报(10-K):延迟提取定期贷款及抵押安排。https://www.sec.gov/Archives/edgar/data/1769628/000176962826000104/crwv-20251231.htm
- CoreWeave 2026年3月投资者材料:资产层面融资以长期take-or-pay合同为担保。https://s205.q4cdn.com/133937190/files/doc_events/2026/Mar/02/March-2026-Investor-Presentation.pdf
- CoreWeave官方公告(2026年8月10日):26亿美元贷款、约五年期限、约三年平均合同期、续约或转租选项。https://investors.coreweave.com/news/news-details/2026/CoreWeave-Closes-2-6-Billion-Loan-Facility-Expanding-Financing-Flexibility-for-AI-Infrastructure/default.aspx
- Broadcom官方公告(2026年6月9日):AI XPV平台及首笔350亿美元交易。https://investors.broadcom.com/news-releases/news-release-details/broadcom-apollo-and-blackstone-establish-landmark-strategic
- Claude官方企业版说明:席位费与用量分开计费、预付与月后付两种方式。https://support.claude.com/en/articles/9797531-what-is-the-enterprise-plan
第三方媒体(转述或引用一手文件)
- 路透社:5180亿美元承诺、各合作方金额、期限与条款(Investing.com转载全文)。https://www.investing.com/news/stock-market-news/anthropics-518-billion-ai-buildout-hinges-largely-on-deals-that-cannot-be-canceled-filing-shows-4922031
- 路透社报道的营收、亏损、客户集中度数据(经TNW、Implicator转述)。https://thenextweb.com/news/anthropic-ipo-prospectus-42bn-loss-518bn-compute ;https://www.implicator.ai/anthropic-ipo-prospectus-518-billion-compute-commitments/
- 路透社独家(9月30日):按量计费与订阅收入、云市场销售占比、渠道费、546亿美元不可取消承诺、4170亿美元及3.5吉瓦长期承诺、供应商多重身份的风险表述(The Star转载)。https://www.thestar.com.my/tech/tech-news/2026/09/30/exclusive-anthropic-ipo-prospectus-lays-bare-deep-dependence-on-big-tech-partners
- 招股书公开时间与路演时间:雅虎财经援引彭博报道,属二手信息。https://finance.yahoo.com/markets/stocks/articles/anthropic-public-1-still-missing-210349323.html
- 另一套分项口径(谷歌约2000亿、AWS约1000亿等):极客公园稿件,经华尔街见闻转载,与路透社招股材料口径不同,本文未采用。https://wallstreetcn.com/articles/3782729
- 21世纪经济报道:《Anthropic招股书曝谋求5000亿美元算力开支》(“Capex”口径出处)。https://m.21jingji.com/article/20260929/herald/bf112c34228f52daffe34db595bded59.html
- 企业合同月度消费承诺与批量折扣取消:IT Brief援引NPI Financial分析,未获官方文件印证。https://itbrief.co.uk/story/anthropic-shifts-enterprise-billing-to-token-based-pricing
- 企业客户折扣用完即止:The Information报道,经TNW转述,TNW注明未独立核实。https://thenextweb.com/news/anthropic-openai-enterprise-discounts-tokens-the-information
- Broadcom AI XPV融资结构及兜底安排、600亿美元新融资:彭博报道,经TNW、The Edge转述。https://thenextweb.com/news/broadcom-60bn-ai-chip-debt-anthropic
- Broadcom信用违约互换变化:彭博报道,经Crypto Briefing转述。https://cryptobriefing.com/broadcom-credit-risk-ai-financing/
- CoreWeave 26亿美元贷款对应客户包括Anthropic:彭博报道,经The Energy Mag转述,CoreWeave公告未点名客户。https://theenergymag.com/news/2026-08-11/coreweave-ai-2-6-billion-wider-spread/
- Anthropic与Meta算力租赁洽谈:纽约时报,经IT之家转述,尚在洽谈,未成交。https://www.ithome.com/0/978/356.htm
第三方分析
- 国内算力租赁合同期限:上海有色网(SMM)对特定渠道的观察,不代表全国统一规则。https://news.metal.com/en/newscontent/104039396-smm-analysisdomestic-vs-nvidia-gpu-leasing-annual-vs-3-5-year-contracts-amid-supply-and-demand-shifts
作者推算
- 约4137亿美元及79.9%的占比,由路透社披露的前四项名义金额相加得出。它用于说明“约80%”的结构,不是经招股书原件确认的精确不可取消金额。六项合计约5182亿美元,因混有“至少”“最高”“约”“预计超过”等口径,不能严格勾稽。
- 年均约520亿美元:5180亿美元按十年简单平摊,实际付款节奏未披露。
- 年化约460亿美元:二季度营收×4,仅作量级对照,不代表全年预测或最新收入速度。
- “两倍原价”与54%盈亏平衡点:基于Google Cloud官方算例换算,不代表Anthropic实际合同价格;开头健身卡数字为配合该算例构造的示意。
一致性说明
- 我们此前文章写的是Anthropic向AWS承诺约1000亿美元;路透社披露的招股材料数字为1100亿美元(2026年5月—2036年4月)。本文采用招股材料口径。